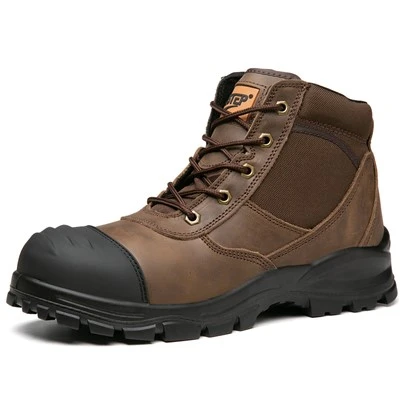
بالنسبة للعديد من العمال،-والعاملين لحسابهم الخاص، وأصحاب الأعمال، والعاملين لحسابهم الخاص، تعتبر أحذية العمل بمثابة نفقات عملية ترتبط مباشرة بوظائفهم. تساعد أحذية السلامة على حماية أقدام العمال في بيئات العمل الصعبة، وهي نوع أساسي من معدات الحماية الشخصية (PPE).
ولكن هذا يثير سؤالًا مهمًا: هل يمكن أن تكون أحذية العمل بمثابة شطب ضريبي-؟
الجواب هو: ذلك يعتمد.
في العديد من المواقف، قد تكون أحذية العمل مؤهلة لتكون بمثابة نفقات مرتبطة بالعمل-قابلة للخصم عندما يتم شراؤها بسبب متطلبات وظيفية محددة وهي أحذية متخصصة لا يتم ارتداؤها عادةً كجزء من الحياة اليومية.
ومع ذلك، ما إذا كانت أحذية العمل قابلة للخصم من الضرائب، والمبلغ الذي يمكن خصمه، والوثائق التي يجب الاحتفاظ بها يمكن أن تختلف اعتمادًا على البلد، والحالة الضريبية، وحالة التوظيف، والاستخدام الفعلي للأحذية.

لماذا يمكن أن تكون أحذية العمل -نفقة ضريبية قابلة للخصم؟
تخيل عامل بناء يدخل موقع البناء كل يوم.
قد يكون زوج من الأحذية الرياضية العادية مريحًا، لكنه لا يمكن أن يوفر نفس مستوى الحماية ضد المخاطر مثل الأجسام الحادة والمواد المتساقطة والأسطح الزلقة.
لهذا السبب، يشتري العامل زوجًا من أحذية العمل ذات المقدمة الفولاذية التي تلبي متطلبات السلامة الخاصة بالوظيفة.
لا يتم شراء هذه الأحذية للتسوق في عطلة نهاية الأسبوع أو للارتداء اليومي غير الرسمي. يتم شراؤها لأن بيئة العمل تتطلب أحذية واقية.
يؤدي هذا إلى أحد الأسئلة الأساسية عند تحديد ما إذا كانت أحذية العمل مؤهلة كنفقات متعلقة بالعمل-: هل يتم استخدام الأحذية في المقام الأول للعمل بدلاً من الأنشطة الشخصية العادية؟
من منظور ضريبي، تركز العديد من الأنظمة الضريبية على ما إذا كانت النفقات لها علاقة مباشرة ومعقولة بكسب الدخل.
على سبيل المثال، قد يكون من الأسهل تمييز الأحذية ذات الأغراض المهنية المتخصصة بوضوح عن الأحذية العادية، بما في ذلك:
أحذية السلامة لأصابع القدم الفولاذية
-أحذية أمان مقاومة للثقب
مكافحة-أحذية العمل الساكنة
-أحذية صناعية مقاومة للانزلاق
أحذية العمل الواقية
عندما يتم استخدام هذه الأحذية بشكل أساسي في بيئة عمل محددة، فقد يكون الغرض منها مختلفًا بشكل كبير عن غرض الأحذية اليومية العادية.
ما هو الفرق بين الأحذية العادية وأحذية العمل المتخصصة؟
هذه واحدة من أهم النقاط التي يجب فهمها عند التفكير في التخفيضات الضريبية لأحذية العمل.
لنفترض أنك اشتريت زوجًا من الأحذية الرياضية السوداء العادية وزعمت: "أنا أرتديها للعمل كل يوم، لذا فهي بمثابة نفقات عمل".
قد يكون من الصعب إثبات أن هذه الأحذية مرتبطة بالعمل بشكل حصري أو أساسي-لأن الأحذية الرياضية العادية يمكن أيضًا ارتداؤها للتسوق أو السفر أو المشي أو الأنشطة الشخصية الأخرى.
بمعنى آخر، لها قيمة استخدام شخصي-واضحة.
أحذية السلامة المتخصصة مختلفة. زوج من أحذية السلامة المصممة لبيئة عمل محددة له غرض مهني أكثر وضوحًا. غالبًا ما يتم تصميم ميزات مثل أغطية أصابع القدم الواقية، والنعال الوسطى المقاومة للثقب-، والأداء المضاد للكهرباء الساكنة-، ومقاومة الزيت، ومقاومة الحرارة، ومقاومة الانزلاق خصيصًا للتعامل مع مخاطر مكان العمل.
إحدى الطرق البسيطة للتفكير في هذه المشكلة هي: "هل كنت بحاجة لشراء هذه الأحذية بسبب وظيفتي؟" إذا كانت الإجابة بنعم، فهذا يوفر بشكل عام أساسًا أقوى من مجرد القول: "أفضل ارتداء هذا الحذاء أثناء العمل لأنه مريح".

هل يمكن للشركات التعامل مع أحذية العمل باعتبارها نفقات تجارية؟
الأفراد ليسوا الوحيدين الذين يشترون أحذية العمل. الشركات هي أيضًا المشترين الرئيسيين لأحذية السلامة.
على سبيل المثال، تخيل مصنعًا يحتاج إلى شراء أحذية السلامة لـ 100 موظف إنتاج.
إذا تم توفير الأحذية للموظفين لارتدائها في العمل وكانت مرتبطة بمتطلبات السلامة في مكان العمل بالشركة، فقد يتم التعامل مع عملية الشراء على أنها نفقات متعلقة بالعمل-بموجب القواعد الضريبية المعمول بها.
ومع ذلك، من المهم أن نفهم ما يلي: إن معاملة أحذية السلامة باعتبارها نفقات تجارية لا تعني بالضرورة نفس معاملة الفرد الذي يطالب بخصم ضريبة الدخل الشخصي.
تختلف القواعد الضريبية بشكل كبير بين البلدان والولايات القضائية. قد تخضع كل من ضريبة دخل الشركات، وضريبة الدخل الشخصي، وضريبة القيمة المضافة أو ضريبة المبيعات، واستحقاقات الموظفين، والمعدات التي يقدمها صاحب العمل-لقواعد مختلفة.
بالنسبة للمشتريات التجارية، فمن الممارسات الجيدة الاحتفاظ بالوثائق مثل:
الفواتير الرسمية
أوامر الشراء
سجلات الدفع
مواصفات المنتج
سجلات توزيع الموظفين
سجلات الشراء الداخلية
سياسات السلامة في مكان العمل
القيمة الحقيقية لأحذية العمل هي أكثر من مجرد خصم ضريبي
إذا ركزنا فقط على السؤال "هل يمكن أن تكون أحذية العمل بمثابة شطب ضريبي-؟"، فقد نغفل شيئًا أكثر أهمية.
إن زوج أحذية العمل المختار بشكل صحيح هو في الأساس استثمار في السلامة المهنية.
بالنسبة للموظفين، فهو يحمي أقدامهم.
بالنسبة للشركات، يمكن أن يساعد في تقليل المخاطر في مكان العمل.
بالنسبة لمديري المشتريات، يمكن أن يؤثر ذلك على امتثال المنتج وراحة الموظف والإنتاجية وتكاليف التشغيل الإجمالية.
لذا بدلاً من شراء زوج من الأحذية غير المناسب لمجرد توفير القليل من المال على الضرائب، فمن المنطقي اختيار أحذية السلامة بناءً على بيئة العمل الفعلية.
إذا كانت المزايا الضريبية متاحة بموجب اللوائح المعمول بها، فيمكن أن توفر ميزة مالية إضافية.
لكن السلامة في مكان العمل يجب أن تأتي دائمًا في المقام الأول.
يمكن أن تساعد هذه المستندات في إثبات أن عملية الشراء كانت مرتبطة فعليًا بالأنشطة التجارية للشركة.

إذًا، هل يمكن أن تكون أحذية العمل بمثابة شطب ضريبي-؟
تعتمد الإجابة على القواعد الضريبية المعمول بها، وحالة عملك أو عملك، وكيفية استخدام الأحذية، وما إذا كان بإمكانك توثيق النفقات بشكل صحيح.
ولكن بعيدًا عن الضرائب، هناك سؤال أكثر أهمية: هل أحذية العمل الخاصة بك تحميك بالفعل أثناء العمل؟
إن زوج أحذية العمل الجيد ليس مجرد نفقات أخرى في الميزانية العمومية للشركة. إنها قطعة من معدات السلامة التي ترافق العمال خلال كل نوبة عمل، وكل مهمة، وكل يوم عمل.
يمكن لأحذية العمل المناسبة أن تحمي قدميك، وتدعم عملك، وربما تكون مؤهلة للحصول على معاملة ضريبية تفضيلية عند استيفاء القواعد المعمول بها.